Temiz Enerji Projeleri Sektörü Yoğun Tutacak

Yazan: Luke King
Temiz enerji projelerinin Avrupa’nın lojistik sektörünü meşgul tutması bekleniyor, ancak lojistik uzmanları küresel çapta devam eden aksaklıkların yaratacağı etkiden endişe duyuyor. Enerji Endüstrileri Konseyi (EIC) ile DHL Industrial Projects, Fracht Group, Siemens Energy, Rotterdam Limanı ve BBC Chartering’den proje uzmanları, bölgedeki fırsatlar ve zorluklar hakkındaki görüşlerini paylaşıyor.
Kaynak: Breakbulk Dergisi’nin 2024 Yılı 6. Sayısından Küresel Görünüm serisinden.
EIC Analizi:
Avrupa, enerji dönüşümünün merkezinde yer almakta; iddialı karbon azaltma hedefleri belirlemekte ve Rusya’dan gelen enerjiye olan bağımlılığını hızla azaltmaya çalışmaktadır.
RePowerEU planı, enerji bağımsızlığını artırmak ve çelik ile gübre gibi sektörleri karbonsuzlaştırmak amacıyla 2030 yılına kadar yurt içinde 10 Mt yenilenebilir hidrojen üretimi ve 10 Mt ithalat hedefliyor. Yeşil hidrojen girişimlerinde Almanya, İspanya ve Hollanda öncülük ediyor; bu ülkeler 2030 yılına kadar 19 GW kapasite planlıyor ve o yıla kadar başlayacak projeler için alınan Nihai Yatırım Kararlarının (FID) yarısını oluşturuyor.
Bu ivmeyi destekleyen AB Net Sıfır Sanayi Yasası (Ağustos 2024), elektrolizörleri net sıfır teknolojisi olarak sınıflandırarak üretim ve ruhsatlandırma süreçlerini hızlandırmıştır. Karbon yakalama ve depolama (CCS) ile karbon yakalama, kullanım ve depolama (CCUS) alanlarında Birleşik Krallık ve Norveç öncülük etmekte olup, 2030 yılına kadar Kuzey Denizi’nde 55 proje gerçekleştirilmesi hedeflenmektedir.
Dokuz Kuzey Denizi ülkesi arasındaki işbirliği, mevcut petrol ve doğalgaz altyapısı ile tedarik zincirinden yararlanarak yenilenebilir enerji ve karbon depolama tesislerinin kurulmasını sağlamak ve bölgeyi “Avrupa’nın yeşil enerji santrali” haline getirmeyi amaçlamaktadır.
Açık deniz rüzgâr enerjisi hayati öneme sahiptir; olgunlaşmış pazarların ve destekleyici düzenlemelerin de katkısıyla Birleşik Krallık, Almanya ve Hollanda’nın 2030 yılına kadar toplam 62 GW kapasiteye ulaşması beklenmektedir. Bu projelerin yarısı, yeşil hidrojen üretimi açısından da umut vaat eden Kuzey Denizi’nde gerçekleştirilecektir.
Yüksek üretim maliyetleri, izin süreçlerinin yavaşlığı ve karmaşık tedarik zincirleri gibi zorluklar devam etmektedir. Deniz rüzgâr enerjisi nispeten olgun bir sektör olsa da, genişleyebilmesi için entegre şebekelere ihtiyaç duymaktadır. Yeşil hidrojen, siyasi desteğe rağmen verimlilik ve tedarik zinciri sorunlarıyla karşı karşıyadır. CCS ve CCUS, hâlâ hükümet desteğine bağımlıdır ve birçok proje henüz fizibilite aşamasındadır.
’daki Yerel Liderlerle Soru-Cevap
1. 2025 yılına ilişkin iş beklentileriniz nelerdir?
 Rotterdam Liman İdaresi’nde parça yük müdürü Danny Levenswaard:
Durum 2024’e benziyor – mevcut piyasa çok iyi değil, ancak zayıf da değil. Enerji fiyatları, ABD ve Çin’e kıyasla hâlâ yüksek seviyede. Hacim açısından, 2024 yılıyla aynı şekilde yıllık yaklaşık 6,5 milyon ton yük elleçlemeyi bekliyoruz. Bu yükün büyük kısmını demir dışı metaller ve temel hammaddeler oluşturacak; bunları çelik, orman ürünleri ve proje yükleri izleyecek. Proje yükleri konusunda ise, açık deniz rüzgâr enerjisi projeleri nedeniyle küçük bir artış bekliyoruz.
Siemens Energy’nin lojistik ve yüksek gerilim şebekeleri ilétim bölümünün başkanı Ruediger Fromm:
2025 yılına yönelik artan sipariş birikimi, çeşitli sektörlerde güçlü bir talebin varlığını göstermektedir. Bu artış, özellikle genel yük ve proje kargosu alanlarında çok sayıda projenin hayata geçirildiğini ortaya koymakta ve önümüzdeki yıl için büyüme ve fırsatlar vaat etmektedir.
 Ruedi Reisdorf, Fracht Group sahibi:
Proje sektörü, genel ekonomiden daha iyi bir performans sergilemelidir; zira “sadece mecbur oldukları için” – bunun için gerçek bir finansman kaynağı olduğu için değil – ilerletilecek, çok ihtiyaç duyulan pek çok altyapı, elektrik, petrol ve doğalgaz projesi bulunmaktadır. Önümüzdeki yıllarda asıl sorun finansman olacaktır; zira ülkelerin çoğu, hatta hepsi, devasa bütçe açıkları vermektedir. Ancak hükümetler ve ülkeler borçlarını daha da artırabildiğinden, tüketicinin durumu daha da kötüdür.
 DHL Endüstriyel Projeler Küresel İş Geliştirme Başkan Yardımcısı ve Ticari Direktörü Andy Tite:
2025 yılı için, 2024’te gördüklerimizin devam edeceğini öngörüyoruz; ancak istikrarın bir miktar artacağına dair samimi bir umudumuz var. Bu yıl, geleceğin temellerinin atıldığı bir yıl oldu: iş sıkıntısı yaşanmadı, ancak olgunlaşmış, FEED öncesi/FEED aşaması tamamlanmış projeler ve henüz olumlu FID’ye ulaşmamış fırsatlar birikmiş görünüyor. 2025 yılının, yukarıda bahsedilen istikrarın artmasıyla birlikte olumlu yatırımların geleceği ve proje yürütme faaliyetlerinin artacağı bir döneme geçiş yapacağımız bir yıl olması büyük bir umutla bekleniyor.
Ulrich Ulrichs, BBC Chartering CEO’su:
Geleceğe olumlu bakıyoruz ve 2025 yılının başarılı geçeceğini öngörüyoruz. Aynı durum, sonraki yıllar için de geçerlidir.
2. Önümüzdeki yıl, bölgenizde hangi sektörlerin veya hangi yeni projelerin parça yük ve proje yükü açısından önemli olacağını düşünüyorsunuz?
Fromm:
Eskiyen altyapının modernize edilmesi ve yenilenebilir enerji kaynaklarının entegre edilmesi konusundaki acil ihtiyaçtan hareketle, elektrik iletim ve dağıtım alanındaki projelerin sektörde ön plana çıkması beklenmektedir. Bu girişimler, artan enerji taleplerini karşılamada ve şebekenin güvenilirliğini sağlamada hayati bir rol oynayacaktır.
Yaşam kalitesi:
Deniz rüzgâr enerjisi sektörünün, türbinler, tek ayaklı direkler, kanatlar, kule bölümleri ve deniz altı kabloları gibi proje yükleri yaratmasını bekliyoruz. Ayrıca, enerji dönüşümü kapsamında tesislerini yenilemesi gereken santrallere yatırım yapılmasını beklerken, mavna işletmecilerinin de en yeni standartlara uyum sağlamak için filolarına yatırım yapması gerekecektir. Bu durum, Rotterdam’a taşınan kasko (Filipinler menşeli düz tabanlı, kare uçlu mavnalar) sayısında artışa yol açacaktır. Son olarak, liman bölgesinde elektrolizörler ve hidrojen tesisleri dahil olmak üzere yeni büyük ölçekli tesislerin geliştirilmesi gerekiyor. Tüm bunlar proje yükü talebini artıracaktır.
Reisdorf:
Başta açık deniz olmak üzere rüzgâr enerjisi sektörü ile petrol ve doğalgaz sektörü muazzam bir büyüklüğe ulaşacak. Ülkeler enerji ihtiyaçlarını karşılamak ve kömürden, daha az ölçüde de doğalgazdan uzaklaşmak zorunda kaldıkça, hidrojen gibi yeni enerji projeleri ortaya çıkacak.
Tite:
Çeşitli sektörlerden oluşan bir portföyümüz ve sağlam ve çok yönlü bir müşteri tabanımız var; bu da bize gerektiğinde sektörler arasında esnek bir şekilde geçiş yapma imkânı sağlıyor. Gelecek teknolojileri sektörünü açık bir büyüme ve yatırım alanı olarak görüyoruz ve DHL Grubu bünyesindeki bu sektördeki onlarca yıllık deneyimden hızla yararlanmaya başladık. Ayrıca, 2025 yılının başında Kuzey Almanya’da görev yapacak yeni bir küresel sektör başkanı ile mühendislik ve imalat sektöründeki müşteri tabanımıza odaklanmamızı daha da güçlendirmeyi hedefliyoruz.
Ulrichs:
Her şeyden önce, enerji sektörünün hem yenilenebilir enerji hem de petrol ve gaz alanlarında güçlü seyrini sürdüreceğini öngörüyoruz. Ayrıca madencilik sektörünün ve metal sektörünün de güçlü ve istikrarlı bir performans sergileyeceğini bekliyoruz.
3. Avrupa’daki mevcut altyapının (limanlar, terminaller, gemiler) parça yük ve proje kargosu talebini karşılayabilecek durumda olduğunu düşünüyor musunuz? Varsa, hangi iyileştirmeler veya kaynaklar gereklidir?
Fromm:
Avrupa’daki mevcut altyapı, özellikle limanlar, terminaller ve gemiler, parça yük ve proje yüklerine yönelik artan talebi karşılamaya hazır görünüyor. Bununla birlikte, yolların, köprülerin ve demiryollarının kötüleşen durumu önemli bir zorluk teşkil ediyor. Projelerin sorunsuz bir şekilde yürütülmesini sağlamak için tedarik zincirinin bu kritik unsurlarının acil olarak iyileştirilmesi gerekiyor. Bu iyileştirmeler yapılmazsa, yük taşımacılığının verimliliği ve güvenilirliği ciddi şekilde tehlikeye girebilir.
 Yaşam kalitesi:
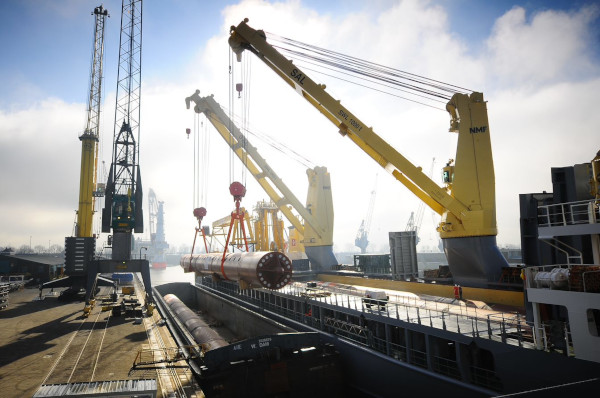
Rotterdam, su yolları, rıhtımlar ve proje alanları açısından geniş ölçekli altyapısıyla tanınmaktadır ve şu anda açık deniz rüzgâr enerjisi pazarına hizmet verebilmek için ek bir alana yatırım yapıp yapmamamız gerektiğini değerlendiriyoruz. Daha fazla ve daha büyük gemilere yönelik talep artmaktadır ve bir liman idaresi olarak bu gemilerin limana güvenli bir şekilde girebilmesini sağlıyoruz. Ayrıca, rıhtımlarının yenilenmiş olduğu en eski liman alanımız olan Waal/Eemhaven gibi mevcut parça yük altyapımıza da yatırım yapıyoruz. Parça yük portföyümüzü daha da genişletmek amacıyla, mevcut terminal işletmecilerine parça yük terminal alanlarının yeniden tahsis edilmesini içeren çok yıllık bir programı tamamladık.
Reisdorf:
Küresel ölçekte asıl sorun, iç su yollarında yeterli su olup olmayacağıdır. Bu yıl Brezilya’da durum son derece kötü ve Panama Kanalı’nda ve birçok nehirde su seviyesinin düşük olduğunu da gördük. Avrupa’daki veya başka yerlerdeki terminaller sorun teşkil etmiyor; rüzgâr enerjisi projeleri için yeterli depolama kapasitesi mevcut; tek soru, bu depolama alanlarının doğru yerde olup olmadığıdır. Ancak karayolları, demiryolları ve özellikle de köprüler büyük bir sorun teşkil ediyor; zira yıllar boyunca bakımları çok yetersiz kalmıştır. Avrupa’da izin almak giderek daha zor hale geliyor.
Tite:
Avrupa’daki altyapı olgun bir yapıya sahiptir ve büyük ölçüde iyi bilinmekte olup nispeten erişilebilir durumdadır. Bununla birlikte, ağır ve gabari dışı operasyonlarda kullanılmadan önce bakım gerektiren ya da daha kapsamlı mühendislik incelemesine ihtiyaç duyan altyapı örnekleriyle de karşılaşıyoruz; bu durum hem kamu karayolları hem de liman tesisleri için geçerlidir. Bu tür tesislerin kullanıma açılmadan önce mühendislik çalışmalarının ya da hatta altyapı iyileştirmelerinin masraflarının “proje” tarafından karşılanmasına yönelik artan bir istek gözlemliyoruz. Malları taşıyanların, altyapının sahiplerine (ister özel ister kamuya ait olsun) söz konusu altyapının amaçlanan operasyonlar için uygun olduğunu kanıtlama yükümlülüğü artmış görünmektedir. Bu, son 5-10 yılda güçlenen ve giderek kötüleşen bir eğilimdir; durum bazında uygulanmakta ve diğer operasyonların yakın zamanda oluşturduğu emsallerden bağımsız olarak değerlendirilmektedir. Bu durum, faaliyetlerimiz için gerçek bir risk teşkil etmekte olup, sonuç olarak gecikmelere veya maliyet aşımlarına yol açmaktadır; bu durum genellikle planlama veya operasyonların geç aşamalarında ortaya çıkmakta ve hem bizim hem de alt yüklenicilerimizin mümkün olan en erken aşamada sürece dahil olmalarına rağmen yaşanmaktadır. Bu sürece yardımcı olmak amacıyla müşterilerimizi, sözleşmeleri mümkün olan en kısa sürede imzalamaya teşvik ediyoruz. Altyapı sahipleri, genellikle ihaleyi kazanan tarafla görüşmedikçe ayrıntılara girmezler; yol izinleri söz konusu olduğunda bu, çoğu zaman bir ön koşuldur.
Ulrichs:
Bizim açımızdan bakıldığında, cevabı açıkça “evet”. Çoğu Avrupa ülkesinde çok sayıda gelişmiş liman bulunmaktadır. Bazıları liman ekipmanları açısından hâlâ bazı iyileştirmelere ihtiyaç duyabilir, ancak bunun dışında talebi karşılayabilmektedir. Bununla birlikte, grevler ve giderek artan nitelikli işçi eksikliği potansiyel riskler olarak devam etmektedir.
4. Nakliye ücretlerinde ne tür eğilimler gözlemliyorsunuz ve bu eğilimlerin değişmesini bekliyor musunuz? Cevabınızı hangi faktörler etkiledi?
Fromm:
Nakliye ücretlerinin daha yüksek bir seviyede istikrarlı kalmasını bekliyorum. Bu istikrar, öncelikle talebin arzı hafifçe aşmasının öngörülmesinden kaynaklanmaktadır; bu durum, yüksek ücret ortamının devam etmesini sağlayacaktır. Bu senaryoya katkıda bulunan faktörler arasında, elektrik iletim ve dağıtım alanındaki devam eden projeler ile gerekli altyapı iyileştirmeleri yer almaktadır.
Yaşam kalitesi:
Bunu tahmin etmek zordur, çünkü son birkaç yılda navlun ücretlerinde büyük dalgalanmalar yaşandı. Bu durum, konteyner fiyatlarıyla da yakından ilgilidir; konteyner fiyatları ise Süveyş Kanalı’ndaki aksaklıklar, jeopolitik gerilimler ve deniz taşımacılığına yönelik AB Emisyon Ticaret Sistemi (ETS) gibi dış faktörlerden büyük ölçüde etkilenmektedir.
Reisdorf:
Nakliye ücretlerinin yeniden düştüğünü görüyoruz. Şu anda zaten düşüş eğilimindeler ve Süveyş Kanalı yeniden açıldığında bu düşüş daha da hızlanacak. Bu durum, “uyulması gereken bir sefer programı” olmadığı için Süveyş Kanalı’ndan hemen geçebilecek parça yük/ağır yük gemileri için özellikle geçerlidir. Elbette, geçtiğimiz yıllarda gördüğümüz gibi, öngörülemeyen her şey olabilir ve tüm tahminler yanlış çıkabilir!
Tite:
Nakliye ücretlerindeki eğilimleri tespit etmek için henüz çok erken. 2020'den bu yana küresel ölçekte istikrarlı bir dönem henüz yaşanmadı ve bu nedenle eğilimleri öngöremiyoruz – sadece tutarlılık olmasını umuyoruz. Bu hedef gerçekleştirilene kadar hepimizin esnek kalması, mümkün olan en iyi teknik ve operasyonel çözümleri araması ve elimizden geldiğince çabuk tedarik zinciriyle işbirliği yapması gerekecek. Erken taahhütler elde etmek ve dolayısıyla kargo akışları, varlık kullanımı ve gelir konusunda bir öngörülebilirlik düzeyi sağlamak, istikrar sürecine ancak yardımcı olacaktır.
Ulrichs:
Tüm bölgeler ve ticaret rotaları için geçerli olacak genel bir ifade yoktur. Asya’da ihracat tarafındaki yüksek talep nedeniyle navlunlar daha da artacakken, dünyanın diğer bölgelerindeki artışlar daha ılımlı olacaktır. Navlun artışları, esas olarak iki ana gelişmenin yol açtığı maliyet artışlarından kaynaklanmaktadır. Birincisi, nakliye şirketleri/gemi sahipleri, acil olarak ihtiyaç duyulan yeni gemi inşası için sözleşmeler imzalamış olup, bu gemiler önümüzdeki aylarda ve yıllarda teslim edilmeye devam edecektir. Bu gemiler, Kovid öncesi dönemde sipariş edilen gemilere kıyasla %50’den fazla daha pahalıdır. İkincisi, çevre maliyetleri ve vergiler daha da artacak ve bu durum özellikle Avrupa’ya, Avrupa’dan ve Avrupa içindeki ticaret rotalarını etkileyecektir. Bu kurallar ve vergilerin getirdiği idari yükün giderek artması, gemi sahiplerinin ve işletmecilerinin genel giderlerini de artırmakta olup, bu ek maliyetlerin müşterilerden karşılanması gerekmektedir.
5. Önümüzdeki yıl sektörünüzün karşı karşıya kalacağı en büyük zorluklar nelerdir ve şirketiniz bu zorlukların üstesinden gelmek için nasıl hazırlık yapıyor?
 Fromm:
Önümüzdeki yılın en önemli zorluklarından biri, küresel pazarın beraberinde getirdiği risk ve belirsizliklerle başa çıkmaktır. Bunlar arasında değişken talep, jeopolitik gerilimler ve tedarik zincirindeki aksaklıklar yer almaktadır. Uyum ve dayanıklılığımızı artırmak amacıyla güçlü risk yönetimi stratejileri uygulayarak proaktif bir yaklaşım benimsiyoruz.
Yaşam kalitesi:
Liman için muhtemelen en büyük zorluk, enerji dönüşümü; 2030’da CO₂ emisyonlarında %55’lik bir azalma ve 2050’de %100’lük bir azalma hedefine ulaşmaktır. Diğer zorluklar arasında, açık deniz rüzgâr enerjisi yüklerinin giderek artan boyut ve ağırlıklarına uyum sağlamak ve liman alanı içindeki yer kısıtlılığı sayılabilir. Gelecekteki büyüme için doğru kararları almak her zaman bir zorluktur!
Reisdorf:
En büyük zorluklar, hazırlık yapamayacağınız bilinmeyen olaylardır. Son derece hızlı hareket etmenizi ve çözüm bulmak için esnek kalmanızı sağlayan bir yapıya sahip olmanız gerekir.
Tite:
Zaten bildiğimiz hiçbir şeyi önemli bir zorluk ya da tehdit olarak görmüyoruz. Bununla birlikte, son birkaç yıldır sektörümüzde yaşanan tüm etkiler ve sarsıntılar göz önüne alındığında, ayakta kalan ve zorluklarla doğrudan yüzleşenler, zorlu deneyimlerden geçmiş ve gelecekteki her türlü sarsıntıya karşı dirençli olacaklardır. Büyüme ve artan pazar payı, çalışanlarımıza daha fazla yatırım anlamına da gelecektir. “Next Gen IP” mezuniyet sonrası staj programımız var; ilk grubumuz ikinci yılına başlamak üzere. Ayrıca ekiplerimiz için genel nakliye ve projeye özel sertifikalı eğitim paketlerinden oluşan kapsamlı bir programımız da mevcut.
Ulrichs:
En büyük zorluklar, ister savaşlar, korsanlık, çevre kuralları, ister kargo ya da liman kısıtlamaları nedeniyle olsun, küresel ölçekte artan ticaret kısıtlamaları ve kurallarıdır. Sektörümüzde karşı karşıya olduğumuz bir sonraki zorluğun, yani doğru lokasyonlarda, her kademede ve tüm departmanlarda yüksek nitelikli ve motivasyonu yüksek personele sahip olmayı başarabilirsek, bu zorlukların üstesinden gelebileceğimiz konusunda iyimseriz. BBC Chartering, kapsamlı bir stajyer programına sahiptir. Bu program aracılığıyla, özellikle Almanya’nın Leer kentindeki genel merkezimizde olmak üzere, ABD, Asya ve Güney Amerika’daki ofislerimizde de dünyanın dört bir yanından yeni yetenekleri kuruluşumuza kazandırmaya çalışıyoruz.
6. Küresel ve bölgesel tedarik zincirleri arasındaki denge değişiyor mu? Eğer öyleyse, ne şekilde?
Fromm:
Bu eğilim, dayanıklılığı artırmak amacıyla küresel ve bölgesel tedarik zincirlerinde daha çeşitlendirilmiş bir yaklaşımın benimsenmesi yönünde olacaktır. Şirketler, jeopolitik gerilimler, doğal afetler ve diğer aksaklıklarla ilişkili riskleri azaltmak için tedarik kaynaklarını ve dağıtım ağlarını birden fazla bölgeye yayma ihtiyacının giderek daha fazla farkına varmaktadır. Daha esnek ve uyarlanabilir bir tedarik zinciri stratejisine doğru bu geçiş, öngörülemeyen zorluklara hızlı bir şekilde yanıt verme ve operasyonların sürekliliğini sağlama yeteneğini muhtemelen artıracaktır.
Yaşam kalitesi:
Evet, siyasi gerilimler nedeniyle bölgesel tedarik zincirlerinin giderek daha fazla önem kazandığını görüyoruz. Küresel tedarik zincirlerine olan bağımlılığımızı azaltmalıyız; zira bunun Avrupa’yı gerçekten etkileyebileceğini gördük – örneğin Rusya’dan gelen petrol ve doğalgaz tedarikini, Rusya’dan gelen çelik ve demir dışı metal tedarikini, Kovid döneminde Çin’den gelen tıbbi malzemeleri ve benzeri örnekleri düşünün. Gözlemlediğimiz değişikliklerden biri de, hem limanlarda hem de iç kesimlerde “Just in Time” (Tam Zamanında) teslimatlardan depolama ve stoklama talebine doğru bir kayma olmasıdır. Kısacası, ekonomik satranç tahtası değişiyor ve bölgesel refah giderek daha önemli hale geliyor.
Reisdorf:
Nearshoring yönünde çok büyük bir eğilim var – ancak bu, öncelikle ihtiyacın olduğu yerde, müşterilerinizin bulunduğu yerde kapasite oluşturmanız gerektiği anlamına geliyor. Şu anda yaşanan da budur. Herkes, mümkün olan her yerde nearshoring ihtiyaçlarına uygun yeni tedarik hatları kuruyor. Elbette bazı kısıtlamalar da var. Maliyetlerin ABD veya Çin’e kıyasla yaklaşık %30 daha yüksek olduğu Avrupa’da bir kimya fabrikası kurmak ticari açıdan kârlı değildir. Bu durum nearshoring için bir sorun teşkil ediyor, ancak genel eğilim, dünyanın siyasi açıdan birbirinden uzaklaşması yönündedir.
Tite:
Hem evet hem hayır. İhracatçı ve ithalatçı açısından hâlâ geleneksel küresel güç merkezleri mevcut, ancak belirli sektörlerin veya pazarların “nearshoring” kapasitelerini ve harcamalarını artırma yönünde açık bir niyet de var. Bu durum, dinamikleri daha bölgesel bir temele kaydıracaktır. Bunun aksine, imalattaki teknolojik ilerlemelerin, geleneksel olarak daha düşük maliyetli lokasyonlar için fazla karmaşık kabul edilen ekipmanların üretilmesine olanak tanıdığı başka sektörler de bulunmaktadır. Artık durum böyle değildir ve bu durum, büyük bileşenlerin dünyanın bir ucundan diğer ucuna taşınmasına yönelik bir talep yaratmaktadır.
Ulrichs:
Günümüzde küresel ve bölgesel tedarik zincirleri arasındaki dengedeki değişimi normal kabul etmeliyiz. Savaşlar ve çatışmalar, siyasi istikrarsızlık, maliyet, kalite, korumacılık, vergi teşvikleri ve teknolojik ilerleme gibi pek çok etken bu duruma katkıda bulunuyor. Bundan sonra neyin, ne zaman ve nasıl değişeceğini öngörmek zor. Aktörlerin bu tür değişikliklere sürekli olarak uyum sağlama ihtiyacı, “yeni normal”dir.
Bu dizinin diğer yazıları için:
Küresel Görünüm: Orta Doğu ve Afrika
Küresel Görünüm: Asya
Küresel Görünüm: Amerika
ÜSTTEKİ FOTOĞRAF: Cuxhaven'da BBC LEER. KAYNAK: BBC Chartering
İKİNCİ: Rotterdam Limanı'ndaki RHB Terminali'nde proje yükü yükleniyor. KAYNAK: Rotterdam Limanı
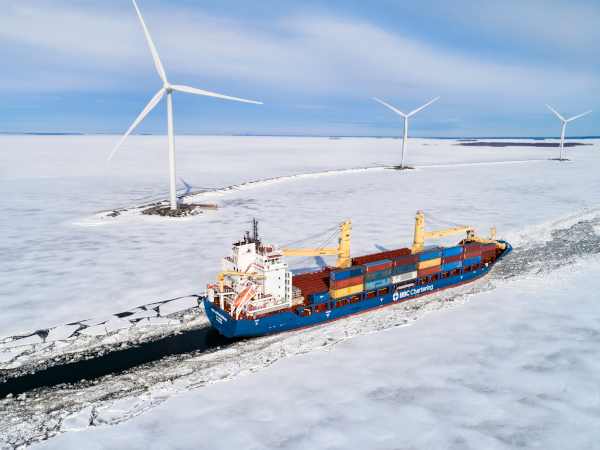
ÜÇÜNCÜ: Finlandiya'nın Kemi açıklarında buzlu koşullarda seyreden BBC ARKHANGELSK. Kaynak: BBC Chartering